


Prozessänderungen erfolgreich berechnen
Das Änderungsvolumen der Arbeitsprozesse in der S-Finanzgruppe liegt seit Jahren bei über 1.000 Stück pro Jahr verteilt auf fünf Veröffentlichungstermine. Allein im November 2026 werden mehr als 500 Änderungen eingespielt.
Aus diesen Änderungen ergeben sich nicht nur inhaltliche Anpassungen, sondern in vielen Fällen Veränderungen der Kapazitäts- und Kostenbindung der Prozesse, oder anders ausgedrückt eine große Chance für Sparkassen.
ABER. Wie groß ist die Chance eigentlich?
Diese Erkenntnis wird den Sparkassen nicht mit der Veränderung geliefert, sondern sie bleibt intransparent, bzw. die Bewertung muss durch die jeweilige Sparkasse vorgenommen werden.
Aus unserer Beobachtungsperspektive betrachtet unterbleibt das in den meisten Fällen allerdings. Die Gründe dafür sind vielfältig; Befragungen haben ergeben, dass häufig Zeitmangel / Aufwand der Hauptgrund für das Ausbleiben der Ermittlung der Erfolgspotenziale genannt wird.
Das Argument ist tatsächlich nicht von der Hand zu weisen. Man benötigt ein funktionierendes Prozessmanagement als Voraussetzung und bewertet sowohl den bisher genutzten Prozess als auch den geänderten Prozess jeweils in Gänze. Aus dem Vergleich beider Situationen ergibt sich dann der Effekt. Praktisch funktioniert das, indem jede Aufgabe des Prozesses zeitlich bewertet und mit Kostensätzen des jeweiligen Aufgabenträgers belegt wird. Diese Komplettbewertung eines Prozesses ist in der Organisationstheorie das „normale“ Vorgehen und führt dazu, dass die Prozesskosten und Kapazitäsbindungen transparent werden. Unterstellt man, dass bei ca. 50% der Prozessänderungen p.a. eine Ermittlung sinnvoll ist, entsteht der Bedarf ca. 500 Prozesse auf diese Art zu bewerten. Das ist aufwändig!
Schnell taucht also die Frage auf, ob es einen Mittelweg zwischen „nichts tun“ und „Vollerhebung“ gibt. Bevor die Frage seriös beantwortet werden kann, muss man sich fragen, ob man Kompromisse beim Ergebnis in Kauf nehmen kann und will. Was ist die eigentliche Aussage, die benötigt wird? Sind es die vollständigen Kosten eines Prozesses, oder ist es ausreichend den Wert und die Wirkung einer Änderung erkennen zu können?
Sollten Sie eher der letzteren Sichtweise zuneigen, können Sie einen pragmatischeren Weg mit deutlich geringerem Aufwand einschlagen!
Die konkreten Änderungen werden den Sparkassen jeweils von der Finanz Informatik mitgeteilt. Sie erfahren welcher Prozess zu welchem Zeitpunkt welcher konkreten Änderung unterzogen wird.
Die Änderungsbearbeitung erfolgt in der Sparkasse normalerweise durch prozessverantwortliche Personen, die als Fachexperten für das jeweilige Thema gelten. Diese Prozessverantwortlichen arbeiten die Änderungen in die Prozesse ein, verteilen die Zuständigkeiten neu und beschäftigen sich mit den Prozessrisiken. Jetzt kommt eine Aufgabe hinzu:
Die Prozessverantwortlichen bewerten den Effekt der Änderung in Bezug auf die Zeitbindung und auf die Zuständigkeit (Abb. 1).
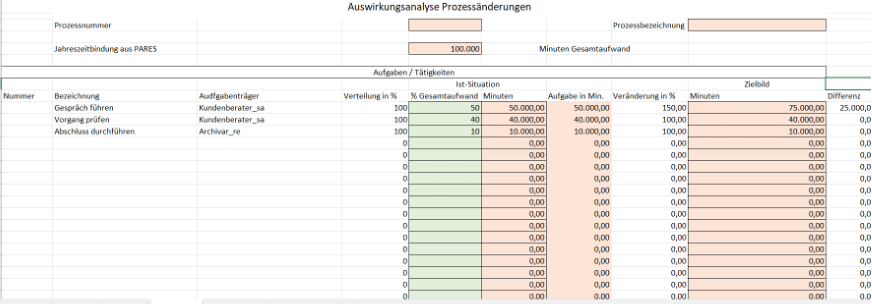
Basis sind die Prozesse der Prozesslandkarte, die in PPS hinterlegten Rollen und die in PPS hinterlegten Aufgaben. Nutzt die Sparkasse PARES kompakt kann sie sich aus diesem System den Jahreszeitwert des Prozesses als Berechnungsbasis ziehen. Der Prozessverantwortliche muss in diesem Fall lediglich festlegen, in welchem Umfang welcher Aufgabenträger an den geänderten Aufgaben beteiligt ist und wie die Kapazitätsbindung sich durch die Änderungen verändert. Zu- und Abschläge auf den Ursprungswert sind möglich, sodass beides Effekte berücksichtigt werden.
Hat die Sparkasse nicht an PARES kompakt teilgenommen, muss der Jahreszeitwert geschätzt werden. Das übernimmt die prozessverantwortliche Person oder ein prozessausübender Praktiker.
Dieses Vorgehen beschränkt den Ermittlungsauswand auf die tatsächliche Änderung. Im Ergebnis bekommt man Aussagen über die Veränderung der zeitlichen Belastung der am Prozess beteiligten Stellentypen.
Das Prozessmanagement sammelt die Ergebnisse ein und aggregiert die mittels Auswertung zu einer Jahresveränderungsbilanz der Stellentypen, die an das Personalmanagement übermittelt wird und dort in die operative Kapazitätsplanung einbezogen werden kann.

Sie haben Fragen und/oder Diskussionsbedarf? Schreiben Sie uns oder rufen Sie uns einfach an!
Ihr Ansprechpartner:
Thomas Stelte
Inhaber/ Geschäftsführer
Mail: info@stelte-unternehmensberatung.de
Telefon: 02592 97 331 0


